『論』 Newest article
税理士試験の動向
(第617号掲載)
令和8年度(第76回)税理士試験が、8月4日、5日、6日の3日間にわたり実施された。受験申込者数は4万5,954人(前年比437人増)となり、4年連続で増加している。
また、科目別受験申込者数についても7万2,231人(前年比504人増)となり、同様に増加傾向を示している。
以前、税理士試験の受験者数は年々減少傾向が続き、平成30年度以降は、4万人を割り込む状況となっていた。このような状況を改善するための施策として令和4年税理士法改正により受験資格の緩和が行われた。その結果、令和5年度税理士試験以降、簿記論及び財務諸表論については受験資格が撤廃され、誰もが受験可能となった。
令和5年度以降、受験申込者数が4万人台に回復し、その後も徐々に増加していることから、今回の改正については一定程度の効果があったといえる。次期税理士法改正においても、更なる受験資格の緩和が検討されているとのことであり、今後の動向に期待したい。
また、試験結果の発表方法についても変更がみられる。合格点に達しなかった科目については、従来、ランク判定が記載されるのみであったが、令和5年度からはランクだけではなく、具体的な点数も記載されるようになった。さらに、令和8年度からは、合格した科目についても新たに具体的な点数が記載されることになった。昨年度までは、合格科目の点数を知るためには、国税庁に対して保有個人情報の開示請求を行う必要があったことを考えると、大きな変更といえる。試験の透明性を高めることは、受験生が自身の学習状況や実力を把握することにつながり、受験に対するモチベーションの維持という観点からも重要である。
最後に、今年度の税理士試験問題を下記に掲載する。
税理士試験の理論問題は、「暗記が中心」といわれていた頃がある。しかし、現在では事例形式に出題傾向が変化している。単なる条文の暗記だけでなく、具体的な事例に対して法令等を適用し、適切な結論に導く能力が求められるようになっている。このような出題傾向の変化は、実務家を養成する試験という観点から望ましい傾向であると考える。一方で、事例問題に対応するためには、一定程度の知識の暗記が必要であることには変わりはない。
そこで、税理士試験においても、司法試験と同様に「法文貸与」を導入し、法令等を参照しながら事例問題に対応する能力を測る試験としていくことも一案ではないだろうか。その結果として、法律科目を受験する者の増加にもつながる可能性があると考える。
税理士試験の在り方については、デジタル社会の進展や社会環境の変化を踏まえ、時代に応じた変革が求められている。
今後の税理士法改正においても、受験資格、試験方法及び試験結果の公表方法等について、引き続き検討を重ねていくことを期待したい。
【所得税 令和8年度理論問題】
居住者甲は、卸売業を営んでおり、取引先に自動車で商品を配達している途中で、不注意で交通事故を起こした。そのため、その相手方に怪我に対する損害賠償金を支払った。 別日に、同じく商品を配達している途中で、交通事故にあい、甲は怪我を負うとともに配達中の商品が破損した。そのため、相手方が契約する損害保険会社から、怪我に対する損害賠償金及び商品に対する損害賠償金(商品の販売価額相当額)を受け取った。
また、この交通事故により配達に使用する自動車が破損し修理に1か月を要したので、相手方が契約する損害保険会社から、1か月間休業することに対する休業補償金(1か月分の売上を補償するもの)を受け取った。上記設例を前提として、⑴~⑶の問に回答しなさい。
⑴ 甲が支払った損害賠償金の所得税法上の取扱いについて簡潔に説明しなさい。
⑵ 甲が受け取った怪我に対する損害賠償金、商品に対する損害賠償金の所得税法上の取扱いについてそれぞれ簡潔に説明しなさい。 ⑶ 甲が受け取った休業補償金の所得税法上の取扱いについて簡潔に説明しなさい。
『展望』 Newest article
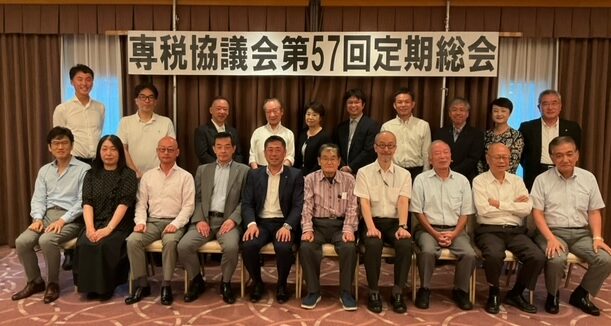
専税協議会第57回定期総会
(第586号掲載)
令和5年7月22日(土)午後1時30分より、アルカディア市ヶ谷(私学会館)4階「飛鳥」において、専税協議会第57回定期総会を開催した。
第一部 定期総会、第二部 記念講演、第三部 懇親会を開催し、盛況裡に終了した。
第一部
定期総会は午後1時30分より、青木久直副会長が司会を担当する旨を述べ、全体の流れについて説明をした後、開会の宣言を行った。続いて菅原祥元会長から会員への謝辞とともに、インボイス制度反対についての取り組み等この一年間の活動の報告、12月の東京税理士会役員選挙において、勝又和彦会員が副会長に当選した旨の挨拶があった。
議事に入る前に平野信吾監事より、本日までに専税協議会事務局に届いた議決権行使書について、83名中36名の書面による議決権行使書が届いているとの報告があった。また、現在会場の出席者は9名であると報告された。議長として麻生昌敬会員(江戸川南)が選出され議事に入った。第1号議案から第4号議案まで賛成多数で承認可決され、第5号議案において菅原祥元(麻布)会長をはじめとする新役員が選任された。(新役員の名簿は本誌●Pに掲載)
第二部
記念講演は、阿部徳幸氏(本郷支部/税理士、日本大学法学部・同大学院法学研究科教授)を講師に迎え、「デジタル化に向けて税理士はどうするべきか?」をテーマにご講演頂いた。
第三部
懇親パーティは、部屋を移して盛大に行われ、なつかしい顔合わせ、新しい面々など互いに懇親を深め、有意義なひと時を過ごした。
『寄稿』 Newest article
「食料品消費税ゼロ」のカラクリ
「ゼロ税率(0%で課税/免税)」か、「非課税」か? 税理士界は、食料品ゼロ税率で事業者と消費者を守る主張を!
石村 耕治(白鷗大学名誉教授)
(第612号掲載)
◆正体不明の「食料品消費税ゼロ」
2026年2月の衆院選では、与党も「食料品消費税ゼロ」を掲げた。選挙後、社会保障国民会議でこのテーマの議論が始まった。しかし、「ゼロ」の中身は明確にされないまま議論が進んでいる。
実は「ゼロ」には二つある。ひとつは「非課税」、もうひとつは「ゼロ税率(0%で課税/免税)」である。財政当局は、後者「ゼロ税率」の議論を避ける傾向がある。消費税導入時に、財政当局が公的保険適用医療や教育サービスなどへのゼロ税率適用の議論を封じた時と同じ構図である。要するに、仕入税額控除を封じ、税収をできるだけ減らしたくないのだろう。
議員だけでなく、税理士界も「食料品消費税ゼロ」を十分に検討できていない。「ゼロ=非課税」という思い込みが強く、議論が深まりにくい。しかし、消費税の免税・ゼロ税率には、①輸出に使われる「輸出免税」と、②国内取引に使える「国内免税」がある。
【表1】 「ゼロ税率」の種類と活用目的
| ゼロ税率 |
| ①輸出免税/輸出ゼロ税率 【輸出取引に適用】 |
| ②(国内)免税/(国内)ゼロ税率 【基礎的飲食品などに適用】 |
| 消費地(仕向け地)課税原則に基づく |
| 逆進性解消策として活用 |
本来、「消費税ゼロ」の意味は、「非課税」と「免税/ゼロ税率」の違いを踏まえて議論すべきである。財政当局の説明だけに引きずられた、島国的で視野の狭い議論では不十分である。
消費者から見ると、非課税でもゼロ税率でも、どちらも消費税がかからない点は同じに見える。しかし、事業者にとっては決定的に違う。ゼロ税率(0%で課税)なら仕入れ時に払った消費税を控除できる。一方、非課税では仕入れ時に払った消費税控除ができない。その分が「損税」となり、事業者の負担として積み上がる。この負担を避けようとすれば価格へ上乗せせざるを得ず、最終的には消費者が負担することにつながる。とりわけ、インボイス制度で事務負担が重く、価格転嫁が難しい零細事業者にとっては深刻である。損税が積み重なれば、事業の継続そのものが危うくなる。これが「消費税ゼロ」の“カラクリ”である。
◆消費税の枠内での逆進対策とは
消費税(付加価値税)の逆進性を解消策するには、次のような選択ができる。
【表2】 消費税の逆進性解消策の選択
| ①消費税の枠内での逆進対策 |
| ②消費税の枠外での逆進対策【現金給付、所得税 の給付(還付)つき税額控除】 の導入など】 |
選択
政府与党は、当面(2年間)①消費税の枠内での対策を講じ、その後、②消費税の枠外での対策を講じるプランを公表している。
ちなみに、①消費税の枠内での逆進対策としては、次の❶・❷・❸の選択がある。つまり、❶軽減税率➡❷非課税のほか、❶軽減税率➡❸ゼロ税率への転換である。
【表3】 ①消費税の枠内での逆進対策
| ❶複数税率(標準税率および食料品などへの軽減税率)の採用 ❷食料品などへの非課税の採用 ❸食料品などへのゼロ税率の採用 |
英国や旧英領諸国では、消費税の逆進性対策として、「国内免税/国内ゼロ税率」を広く採用している。たとえばオーストラリアの消費税(GST)は、標準税率10%のみで、軽減税率は設けていない。その代わり、基礎的飲食料品、公的医療、教育などに幅広く「国内免税/国内ゼロ税率」を適用している。
【表4】 オーストラリアGST法上の逆進性解消策と対象取引一覧
| 標準税率 | 免税取引/ゼロ税率取引 | 非課税取引/仕入課税取引 | 軽減税率 |
| 10% | ・輸出 ・公的保険医療サービス ・基礎的飲食料品(水道水を含む) ・教育 ・国際運輸 ・非営利/公益活動 ・営農者間農地取引 ・その他 | ・金融取引 ・居住用住宅の貸付(ただしホテルのような事業用居住場所の貸付などを除く。) ・居住用中古住宅取引 ・募金活動 ・その他 | なし |
「免税/ゼロ税率」だと、売上に0%で課税だから、外食を含む食料品を扱う事業者に「損税」が発生しない。事業者は、仕入にかかった税額を控除、実質的には「還付」を受けることができる。
【表5】 標準税率取引・非課税取引・免税取引/ゼロ税率取引比較
| 標準税率取引 | 免税取引/ゼロ税率取引 | 非課税取引 |
| 仕入 税率 [10%] 金額(1,000) 税額[100] 売上 税率 [10%] 金額(1,500) 税額[150] | 仕入 税率 [10%] (1,000) [100] 売上 税率 [0%] (1,500) [0] | 仕入 税率[10%課税] (1,000) [100] 売上 税率[非課税] (1,500) [Nil] |
| 消費税申告税額 50 | 消費税還付税額 100 | 仕入税額控除不可 |
わが国では、財政当局が「国内免税/国内ゼロ税率」を事実上封印してきた。そのため、税理士でも、外国でのゼロ税率の使われ方を知らない人も多い。
◆税理士界の出番
社会保障国民会議の実務者会議は、「食料品消費税ゼロ」の正体を曖昧にしたまま、関係団体や専門家へのヒアリングをするとしている。しかし、これでは、食料品業界への影響を正確に検討できるはずがない。仮に食料品への軽減税率を廃し非課税にすれば、零細小売業者にはインボイスの事務負担に加え、損税が次々と発生しかねないためだ。しかも、2年の経過期間が終われば、食料品も含めてすべて10%の標準税率に戻る可能性が高い。これでは、どうして減税財源試算が必要なのかもわからない。
「消費税ゼロ」の“カラクリ”を糺さないといけない。いまこそ、税理士界の出番である。食料品免税/ゼロ税率という選択肢を正面から提示し、事業者と消費者を守るため専門力を発揮すべきである。
「税界展望」 掲載記事 最新10件
- 2026年10月16日論
- 税理士試験の動向
- 2026年10月16日論
- 税務調査における帳簿書類等のデータ提出について
- 2026年07月13日特別寄稿
- 「食料品消費税ゼロ」のカラクリ
- 2026年07月13日特別寄稿
- 納税者権利憲章(法)制定に向けた新たな動きを読む 納税者支援調整官の刷新/法制化とのパッケージで
- 2026年07月13日論
- 税理士法改正について
- 2026年07月13日論
- 人工知能について
- 2026年07月13日論
- 増税を考える
- 2026年07月13日論
- 「給付付き税額控除」
- 2026年07月13日論
- 税理士会支部の統合について
- 2026年07月13日論
- 「令和8年度役員選挙における投票方法について」の報告を受けて